

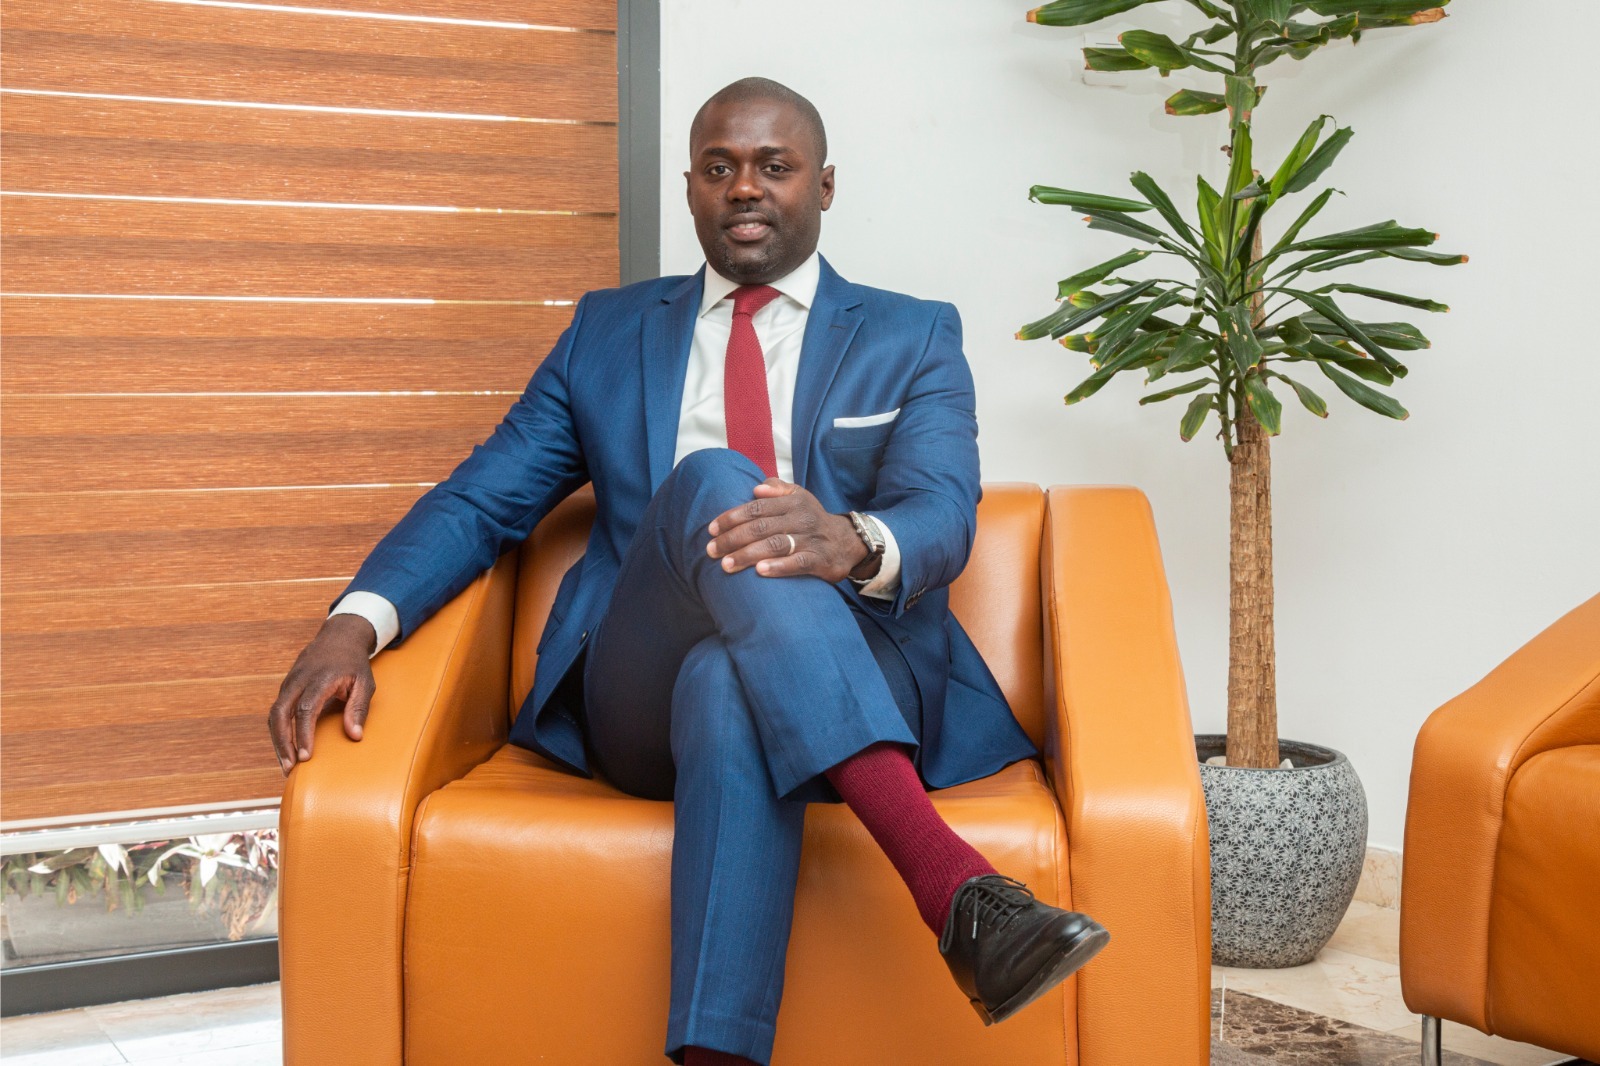
Le directeur général d’Invictus Capital & Finance, Isaac Mbaye, analyse, dans cette interview, le deuxième emprunt obligataire de l’année 2026. Pour lui, l’opération exprime la confiance renouvelée des investisseurs dans la signature de l’État du Sénégal.
Comment s’est déroulé le deuxième appel public à l’épargne de l’État du Sénégal en 2026, dont Invictus Capital & Finance a été l’arrangeur-chef de file ?
Cette opération constitue, à plusieurs égards, un succès remarquable. Pour un objectif initial de 200 milliards de FCfa, les souscriptions se sont établies à 338,2 milliards de FCfa, soit un taux de couverture de 169,1 %. Une telle mobilisation ne relève pas seulement d’une performance quantitative : elle exprime la confiance renouvelée des investisseurs dans la signature de l’État du Sénégal ainsi que dans la pertinence du dispositif mis en place pour accéder à l’épargne régionale. Dans un environnement où les appréciations internationales peuvent parfois être excessivement prudentes, le marché a répondu sur la base d’éléments concrets : la crédibilité de l’émetteur, sa capacité historique à honorer ses engagements et la qualité de l’opération proposée. Ce résultat confirme ainsi que le Sénégal conserve une capacité réelle de mobilisation de ressources importantes sur le marché financier régional.
Quels sont les facteurs qui ont favorisé ces performances ?
Cette performance repose sur la combinaison de plusieurs facteurs déterminants. Le premier tient à la qualité de la signature souveraine du Sénégal, qui bénéficie d’une relation de confiance solidement établie avec les investisseurs de l’Union. Le deuxième réside dans la qualité de la structuration conduite par Invictus Capital & Finance. L’opération n’a pas été conçue comme une offre uniforme, mais comme une réponse précisément calibrée aux attentes du marché. Sa structuration en quatre tranches, assorties de maturités et de profils de rendement différenciés, a permis de satisfaire les objectifs d’allocation, de liquidité et de duration propres à chaque catégorie d’investisseurs, qu’il s’agisse des banques, des compagnies d’assurance, des caisses de retraite, des sociétés de gestion ou des particuliers. Ce découpage en tranches a constitué un levier majeur d’élargissement de la base de souscripteurs et d’optimisation de la collecte. Enfin, la qualité de la préparation, la transparence de l’information mise à la disposition du marché et la mobilisation efficace du réseau de placement ont permis de transformer l’intérêt des investisseurs en engagements fermes. Le succès de l’émission valide ainsi pleinement la stratégie de structuration retenue.
Comment analysez-vous aujourd’hui la qualité de la signature du Sénégal ?
Notre appréciation de la signature du Sénégal demeure fondamentalement positive. Le risque souverain ne saurait être évalué à partir du seul niveau nominal de la dette ou de perceptions conjoncturelles. Il doit être apprécié au regard de la capacité effective de l’État à mobiliser des ressources, à refinancer ses échéances et à assurer la continuité du service de sa dette. À cet égard, le Sénégal dispose d’atouts structurels : une économie résiliente, un potentiel de croissance significatif, une administration financière expérimentée, un accès régulier au marché et l’appui d’un cadre monétaire et financier régional solide. Surtout, l’absence de défaut sur le marché régional, malgré l’importance du stock de dettes, constitue un indicateur objectif et particulièrement probant. Elle atteste du respect constant des engagements pris envers les investisseurs. Il convient naturellement de poursuivre les efforts de consolidation budgétaire et d’amélioration de la mobilisation des recettes, mais l’analyse doit rester équilibrée, rigoureuse et fondée sur les fondamentaux ainsi que sur l’historique réel de paiement. Sous cet angle, la signature du Sénégal conserve toute sa crédibilité.
Comment appréhendez-vous les perspectives du Sénégal sur le marché financier régional dans le court et moyen terme ?
Nous abordons les perspectives du Sénégal sur le marché financier régional avec confiance tout en restant attachés à une gestion rigoureuse et prévisible de la dette. Les chiffres de cette opération constituent déjà un indicateur de marché particulièrement éloquent : 338,2 milliards de FCfa ont été mobilisés pour un objectif de 200 milliards, soit une sursouscription de 138,2 milliards et un taux de couverture de 169,1 %. La demande s’est particulièrement portée sur une courbe de maturités allant de 3 à 10 ans, avec des rendements de 6,40 % à 6,95 %. La capacité à placer une tranche à 10 ans démontre que les investisseurs ne se limitent pas au financement de court terme : ils sont disposés à accompagner l’État dans la durée lorsque la structuration, la rémunération et la visibilité offertes sont cohérentes. Cette confiance s’inscrit dans un marché régional dont la profondeur est objectivement mesurable. Au 15 octobre 2026, la Brvm affichait une capitalisation de près de 21 000 milliards de FCfa pour le compartiment actions et de plus de 13 500 milliards de FCfa pour le compartiment obligataire, soit environ 34 500 milliards de FCfa au total.
Demba DIENG

