

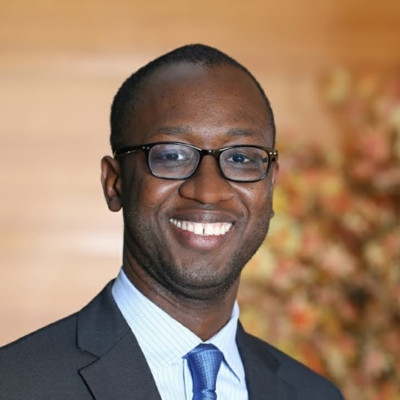
Les banques de l’UEMOA immobilisent auprès de la banque centrale quatre fois plus de réserves que la réglementation n’en exige. Cette prudence a des causes précises, que la recherche économique documente depuis vingt ans. Un opérateur peut en traiter une partie dès aujourd’hui. Le reste appartient aux réformes. Par Abdoul Wahab Kane, Directeur Général de Casa Orascom Sénégal, promoteur du projet Ville Verte au Lac Rose.
Une liquidité passive
Les chiffres publiés par la BCEAO en juin, relayés par l’Agence Ecofin, méritent toute notre attention. Sur la période de constitution de février-mars 2026, les banques de l’Union ont immobilisé 6 008 milliards de francs CFA de réserves auprès de la banque centrale, pour une exigence réglementaire d’environ 1 500 milliards. L’excédent atteint 4 508 milliards, en hausse de 63 % sur la période, et demeure intégralement non rémunéré. Ces mêmes banques renoncent ainsi à un rendement interbancaire moyen de 4,52 %.
La conséquence se lit dans la transmission monétaire. La BCEAO a abaissé son taux directeur à 3,00 % en mars. Le guichet de refinancement a suivi de 70 points de base, le marché interbancaire de 59 points. Le taux appliqué à la clientèle n’a bougé que d’un point de base, à 6,72 %. En glissement annuel, le crédit à l’économie ralentit à 4,4 %, pendant que le portefeuille de titres publics des banques progresse de 11 %. La liquidité existe. Elle dort à la banque centrale et alternativement, finance l’État.
Une banque qui accepte 0 % là où le marché lui offre 4,52 % nous transmet une information précieuse : elle met un prix très élevé sur la sécurité. La question utile est de comprendre de quoi, exactement, elle se protège.
Les quatre incertitudes du prêteur
Un prêt repose sur quatre certitudes. Savoir qui est le débiteur. Savoir où le trouver. Pouvoir recouvrer sa créance à une date donnée si le contrat cesse d’être honoré. Disposer d’un actif saisissable en garantie. Au Sénégal, comme dans la majeure partie du continent, chacune de ces certitudes est fragile : un état civil aux identifiants multiples, un adressage physique incomplet, des procédures de recouvrement dont la durée et l’issue échappent au créancier, et un stock de titres fonciers trop mince pour servir de gage à grande échelle.
La recherche académique a mesuré le poids de chacun de ces freins. L’étude de référence, conduite sur 129 pays, établit que deux variables expliquent l’essentiel des écarts de crédit privé entre nations : la force des droits des créanciers et le partage d’information sur les emprunteurs (Djankov, McLiesh et Shleifer, Journal of Financial Economics, 2007).
Sur l’identité du débiteur, l’expérience la plus parlante vient du Malawi : la simple prise d’empreintes digitales des emprunteurs a fortement amélioré le remboursement des profils les plus risqués, en rendant le défaut traçable (Giné, Goldberg et Yang, American Economic Review, 2012). À l’échelle macroéconomique, l’introduction de bureaux de crédit réduit le coût de la dette des entreprises, et l’effet est maximal là où les institutions sont les plus faibles (Fosu et al., Financial Review, 2023).
Sur le recouvrement, deux quasi-expériences font autorité. En Inde, la création de tribunaux spécialisés de recouvrement a réduit les impayés de 28 % sur le prêt moyen (Visaria, American Economic Journal: Applied Economics, 2009). Au Brésil, à loi identique, les entreprises relevant de tribunaux moins congestionnés ont obtenu davantage de crédit, investi davantage et produit davantage après la réforme des faillites de 2005 (Ponticelli et Alencar, Quarterly Journal of Economics, 2016). La vitesse du juge est une variable monétaire. L’expérience indienne apporte aussi un avertissement : le durcissement du recouvrement a élargi le crédit des grands emprunteurs et renchéri celui des petits (Lilienfeld-Toal, Mookherjee et Visaria, Econometrica, 2012). Une réforme juste anticipe cet effet distributif.
Sur les gages, les registres de sûretés mobilières, les équipements, le stock et les créances, augmentent l’accès des entreprises au financement bancaire d’environ 8 points de pourcentage, avec un effet renforcé sur les plus petites (Love, Martinez Peria et Singh, Journal of Financial Services Research, 2016).
Ce que le titre foncier fait vraiment
Le titre foncier occupe une place à part dans ce tableau, et les données imposent une lecture précise. Les grands programmes de titrisation étudiés par les économistes ont produit un résultat constant : l’investissement des ménages dans leur logement augmente fortement, la scolarisation des enfants progresse, et le recours au crédit reste quasiment inchangé (Galiani et Schargrodsky, Journal of Public Economics, 2010 ; Field, Quarterly Journal of Economics, 2007).
D’où vient alors l’argent investi ? Des fonds propres des ménages. Le titre change le rendement de l’investissement : tant que je risque l’expulsion, chaque franc mis dans ma maison est un franc en danger ; une fois titré, chaque franc investi m’appartient. Les ménages compriment leur consommation, mobilisent leur propre travail, puisent dans l’épargne informelle, que ce soit dans les tontines ou dans le bétail, et dans les transferts de la diaspora. Chez nous, cette épargne a même une forme visible : le parpaing. Des quartiers entiers se construisent un sac de ciment à la fois, au rythme où l’épargne se forme. Le titre accélère la conversion de cette épargne en murs.
L’enseignement est structurant : le titre crée de des fonds propres mobilisables ; le crédit, lui, exige la chaîne complète : identité, information, registre, juge. Au Sénégal, ce capital de fonds propres est abondant. Les transferts de la diaspora représentent plus du dixième du PIB. Les tontines collectent chaque mois une épargne considérable. Cette richesse construit déjà le pays. Elle le construit sans le levier dette.
Organiser aujourd’hui ce que le système financier organisera demain
Un opérateur immobilier ne peut réformer ni l’état civil, ni l’adressage, ni les tribunaux. Il peut, en revanche, organiser à l’échelle de son projet les certitudes qui manquent au marché. C’est le sens de la VEFA Flex que propose Ville Verte, au Lac Rose.
Le principe est simple. L’acquéreur réserve son logement avec un apport de 5 %. Il règle ensuite des mensualités pendant la durée de la construction, calées sur l’avancement du chantier, dans le cadre légal de la vente en l’état futur d’achèvement, sur un foncier titré dès l’origine. Il devient propriétaire d’un actif enregistré, avec un calendrier connu du premier au dernier jour.
Ce mécanisme traite, une par une, les quatre incertitudes du prêteur. L’identité : nous connaissons chaque débiteur, en relation directe, avec une vérification d’entrée. La localisation : le contrat crée l’adresse, puisque l’actif financé est lui-même le lieu. Le recouvrement : les règles de sortie sont contractuelles, connues d’avance des deux parties, avec des étapes datées ; le transfert de propriété suit le paiement. Le collatéral : le bien financé constitue sa propre garantie, adossée à un titre existant.
Surtout, la VEFA Flex épouse la façon dont l’épargne sénégalaise se forme réellement. Les mensualités convertissent les fonds propres des ménages, les revenus réguliers ou non, les tontines et les transferts de la diaspora, en actifs titrés, au rythme où ces fonds propres apparaissent. Le mécanisme fait, à l’échelle d’un projet, le travail que le crédit hypothécaire fera un jour à l’échelle du pays. Et il le prépare : chaque acquéreur en VEFA Flex Ville Verte se constitue un historique de paiement documenté, sur un actif enregistré, avec une identité vérifiée. Le jour où les banques déploieront leur liquidité vers le logement, elles trouveront des débiteurs identifiés, des historiques établis et des titres en règle. Pour des banques assises sur 4 508 milliards de réserves dormantes, un portefeuille d’acquéreurs de ce profil constitue précisément le type d’actif qui justifie de sortir de la thésaurisation. Nos discussions avec plusieurs établissements de la place vont dans ce sens.
Le chantier commun
Quatre réformes généraliseraient ce que chaque opérateur bricole aujourd’hui dans son coin : un état civil numérique fiable et unique ; un adressage national ; des juridictions spécialisées de recouvrement, avec des délais opposables et une jurisprudence prévisible ; et des registres complets. Le titre foncier élargi et les sûretés mobilières dûment enregistrées, publiées et opposables aux tiers. Chacune a fait ses preuves ailleurs, avec des effets mesurés et publiés. Aucune n’exige de ressources hors de portée : le Rwanda a titré l’ensemble de son territoire pour environ 7 dollars (environ 4 000 francs CFA) par parcelle.
Le développement se mesure à la richesse créée. Aujourd’hui, 4 508 milliards dorment à la banque centrale pendant que l’épargne des ménages construit sans levier. Entre les deux, il manque une chose que ni la liquidité ni l’épargne ne peuvent produire seules : de la confiance organisée. Le Sénégal a des matières premières des deux côtés du bilan. Il reste à bâtir le pont. À l’échelle du continent, la même grammaire s’applique, et les pays qui l’écriront les premiers capteront l’épargne des autres.
Abdoul Wahab Kane,
Administrateur Général de Ville Verte (Casa Orascom), au Lac Rose, Sénégal.
Références
Djankov S., McLiesh C., Shleifer A. (2007), « Private Credit in 129 Countries », Journal of Financial Economics, 84(2).
Djankov S., Hart O., McLiesh C., Shleifer A. (2008), « Debt Enforcement around the World », Journal of Political Economy, 116(6).
Field E. (2007), « Entitled to Work: Urban Property Rights and Labor Supply in Peru », Quarterly Journal of Economics, 122(4).
Fosu S. et al. (2023), « Credit Information Sharing and Cost of Debt », Financial Review, 58.
Galiani S., Schargrodsky E. (2010), « Property Rights for the Poor: Effects of Land Titling », Journal of Public Economics, 94(9-10).
Giné X., Goldberg J., Yang D. (2012), « Credit Market Consequences of Improved Personal Identification: Field Experimental Evidence from Malawi », American Economic Review, 102(6).
Lilienfeld-Toal U. von, Mookherjee D., Visaria S. (2012), « The Distributive Impact of Reforms in Credit Enforcement: Evidence from Indian Debt Recovery Tribunals », Econometrica, 80(2).
Love I., Martinez Peria M. S., Singh S. (2016), « Collateral Registries for Movable Assets: Does Their Introduction Spur Firms’ Access to Bank Financing? », Journal of Financial Services Research, 49.
Ponticelli J., Alencar L. (2016), « Court Enforcement, Bank Loans, and Firm Investment: Evidence from a Bankruptcy Reform in Brazil », Quarterly Journal of Economics, 131(3).
Visaria S. (2009), « Legal Reform and Loan Repayment: The Microeconomic Impact of Debt Recovery Tribunals in India », American Economic Journal: Applied Economics, 1(3).
BCEAO (2026), Rapport sur la politique monétaire, juin 2026 ; Agence Ecofin, « UEMOA : pourquoi les banques laissent dormir leurs abondantes liquidités à la BCEAO », 22 juillet 2026.

